会计博士专业学位研究生学位论文与申请学位实践成果基本要求(试行)
一、概述
(一)编制目的与依据
完成学位论文或取得实践成果作为研究生培养的重要组成部分,是对专业学位研究生独立承担专业实践工作能力的全面训练,也是对其独立解决专业领域重要实际问题能力的重点考核,更是培养研究生创新能力的重要环节。通过博士学位论文答辩或规定的申请博士学位实践成果答辩,是授予博士学位的必要条件。为贯彻落实《中华人民共和国学位法》,构建彰显中国特色、符合教育规律的会计专业学位研究生质量评价体系,引领带动会计专业学位研究生教育高质量发展,以达成卓越会计人才服务中国社会与经济可持续发展、促进产学研深度融合的目标,按照《教育部关于深入推进学术学位与专业学位研究生教育分类发展的意见》(教研〔2023〕2号)、《专业学位研究生教育发展方案(2020-2025)》(学位〔2020〕20号)等文件精神,依据会计专业学位特点和人才培养目标,制定本要求。
(二)基本原则
坚持以习近平新时代中国特色社会主义思想为指导,将党和国家的创新理论成果全面贯穿、有机融入学位论文或实践成果;坚持目标导向,着力培养爱党报国、敬业奉献、善于解决复杂会计相关管理实践问题的高素质、创新型、复合型、应用型的卓越会计专门人才;坚持研究真问题,紧密围绕国家重大需求和行业产业发展实际需要,致力于解决具有重要应用价值的实际问题,在导师(组)的指导下独立完成;坚持迭代更新,鼓励各培养单位结合自身实际与特色开展多样化培养模式与评价方式的探索,不断完善工作要求和操作程序。
学位论文与申请学位实践成果应反映出学位申请人已掌握了坚实全面的会计专业领域相关基础理论和系统深入的专业知识,具有独立承担会计等经济管理类专门技术工作及解决实际问题的能力。
(三)共性要求
学位论文与申请学位实践成果是围绕某一研究主题进行的具有学理性、系统性、建设性的应用型研究成果。会计博士专业学位研究生学位论文或申请学位实践成果研究工作应遵循以下共性要求:
1.相关性要求。研究范围一般应集中在会计、财务、审计以及与之交叉的相关管理、税务、咨询、内控、战略、决策、风险管理、信息技术等相关、相近领域。鼓励进行学科交叉研究,但应避免明显与会计专业无关的跨界研究。
2.实践性要求。通过对会计及相关经济管理现实专业问题的描述或揭示,科学凝练和明确提出产业发展、企业经营及政府与非营利组织管理过程中需要研究并解决的重要或复杂的现实问题。研究问题应来自客观实践,强调实践特征与问题导向。鼓励采用与研究问题相匹配、以解决现实问题为目标的各类研究方法开展科学研究,但应避免缺乏实践应用的研究。
3.应用性要求。要求学位申请人通过博士专业培养环节,以解决行业产业实际发展过程中的专业问题为目标,运用会计相关理论和科学研究方法,提出解决实践问题的思路与对策。学位论文的观点、结论、政策建议以及申请学位实践成果应具有重要的应用价值与现实可行性。
4.创新性要求。学位论文与申请学位实践成果既要研究会计相关经济管理实践中出现的新问题,又要体现会计学科、会计专业的最新理论成果,坚持理论指导实践、理论与实践相结合的原则,运用坚实的理论、科学的方法和新兴的技术(工具)解决现实中的重要的、复杂的会计、财务、审计及相关经济管理实践问题,对经济社会发展、学科与专业发展具有显著的实践创新,即在会计专业实践中寻求创新性的方法、方案或策略,通过研究来发现独特的、新颖的解决方案和业务模式等。
(四)适用范围
本要求适用于会计博士专业学位类别,是学位申请人申请学位,学位授予单位研究生管理部门、学位授予点、导师、评审专家对学位论文或申请学位实践成果进行管理和评价的指导性文件。培养单位要根据办学定位、特色、条件等实际情况,进一步完善并制定相应实施细则,更新理念,改进评价,加快推进实施。
二、学位论文基本要求
(一)基本定位
会计博士专业学位研究生的学位论文,应面向国家、行业和区域发展的实际需求,主要聚焦会计实践和应用研究,须体现专业性、实践性、创新性、应用性等特征,体现学位申请人已掌握了坚实全面的会计专业领域相关基础理论和系统深入的专业知识,具有独立承担会计等经济管理类专门技术工作及解决实际问题的能力。学位论文主要采用应用研究型专题论文形式,专题论文是指对某一会计专业领域、专业方向、特定组织专门问题的研究,该“专门问题”不仅局限于某一特定对象,在不同对象之间亦具有一定共性。专题论文要求学位申请人立足会计专业领域,针对特定企业、政府与非营利组织,或针对某个产业、某个地区、某个部门,或针对某个行业(板块)、某个单位中典型的会计、财务、审计相关的重要经济管理专门问题,系统深入地运用会计专业知识、相关理论和分析工具,在专业实践领域做出创新性成果,对推动会计专业领域知识、理论和学科的发展以及会计相关行业进步与发展作出重要贡献。
(二)选题要求
选题应直接来源于会计专业实践领域的真实、客观且能体现、印证或创新本专业领域相关理论或专业知识的实际问题,符合伦理规范。鼓励面向经济社会高质量发展,面向战略性新兴产业或未来产业发展前沿,面向新技术环境下商业模式变革,依托行业产业实际发展过程中亟待解决的重要问题开展研究,问题聚焦且有深度和重要性、新颖性、普遍性或独特性、典型性,具有重要的实践应用价值和可操作性,避免不切实际、空泛的选题。鼓励申请人立足自身实践和经验积累,紧跟时代发展需求,运用经济管理的前沿理论,挖掘重要的会计专业实践相关问题,探究和形成具有较高的社会价值、经济价值及应用价值的研究成果。可以采用一手真实数据,或二手真实数据、上市公司公开披露信息开展研究。对于针对上市公司的研究,应在公开披露信息基础上多渠道获取其他资料提高研究的可靠性和实践价值。
(三)内容要求
学位论文须坚持正确政治方向和价值导向,应面向国家、行业和区域发展需求,针对具有重要应用价值的会计专业相关实际问题,科学规范地运用基础理论和科学方法进行系统深入研究,提出解决会计实践问题的创新性方案,并通过方案实施取得显著实效和创新性应用成果。学位论文应突出会计专业领域的实践性特征,避免缺乏实践应用的纯理论研究;研究设计与研究方案可行,资料和数据来源可信、翔实;研究内容应具有较强的实践创新性、应用前沿性,充分体现会计专业领域研究的广度和深度。
(四)规范性要求
学位论文独创性(或创新性)声明。声明中应明确学位论文是学位申请人在导师(组)指导下独立完成并取得的成果,科学严谨,恪守规范;学位论文符合相关保密规定,知识产权归属清楚,无知识产权纠纷。
学位论文应符合基本的写作规范,要求概念准确,逻辑严谨,结构合理,层次分明,数据可靠,表达流畅,图表规范,文献引用规范、正确。学位论文应内容完整、工作量饱满、分析系统深入全面,正文要求一般不少于8万字,参考文献应体现基础性、权威性与前沿性,文字复制比应低于15%。学位论文具体内容结构一般包括但不限于以下内容:
1.绪论。选题依据、研究目的和研究意义,阐述研究问题的必要性。
2.理论基础与文献综述。相关理论介绍,与研究问题相关的文献梳理与评述。
3.研究问题剖析与成因分析。详细叙述研究对象的基本状况,包括但不限于凝练、剖析问题,分析问题成因等。
4.解决方案分析与论证。运用相关理论、方法与技术,提出解决方案并进行系统、深入、科学的分析,做出充分、合理的论证。应提出具有重要实践指导意义与可操作性的对策、建议或前景等。
5.结论与政策建议。概括学位论文所应用或印证的主要理论,凝练创新性观点,得出启示,进一步揭示研究意义和价值;在政策层面对相关问题提出可拓展延伸的建议;对未来提出展望。
6.参考文献。
7.附录。学位授予单位要求或学位申请人认为有必要对论文正文进行补充说明或支撑的数据、资料等。
(五)创新与贡献要求
学位论文的研究成果应具有实践创新性,对行业、企业的现实问题解决和专业发展产生积极作用。学位论文的研究结论应解决实践中的现实问题或针对实践问题提出理论解决方案、又或总结实践中蕴藏的有重要应用价值的新规律,对特定领域、特定行业的会计专业实践有重要的指导意义,在会计专业领域有一定的理论价值与显著的应用价值。
学位论文创新与贡献要求具体包括但不限于以下方面:解决了会计专业领域的某个难题,实现了会计专业领域的工具、方法创新;解决了会计专业领域的某些重要实践问题,取得显著的实施效果,并具有重要的推广应用价值;取得了其他解决会计专业领域重要问题并取得显著成效的创新性成果。
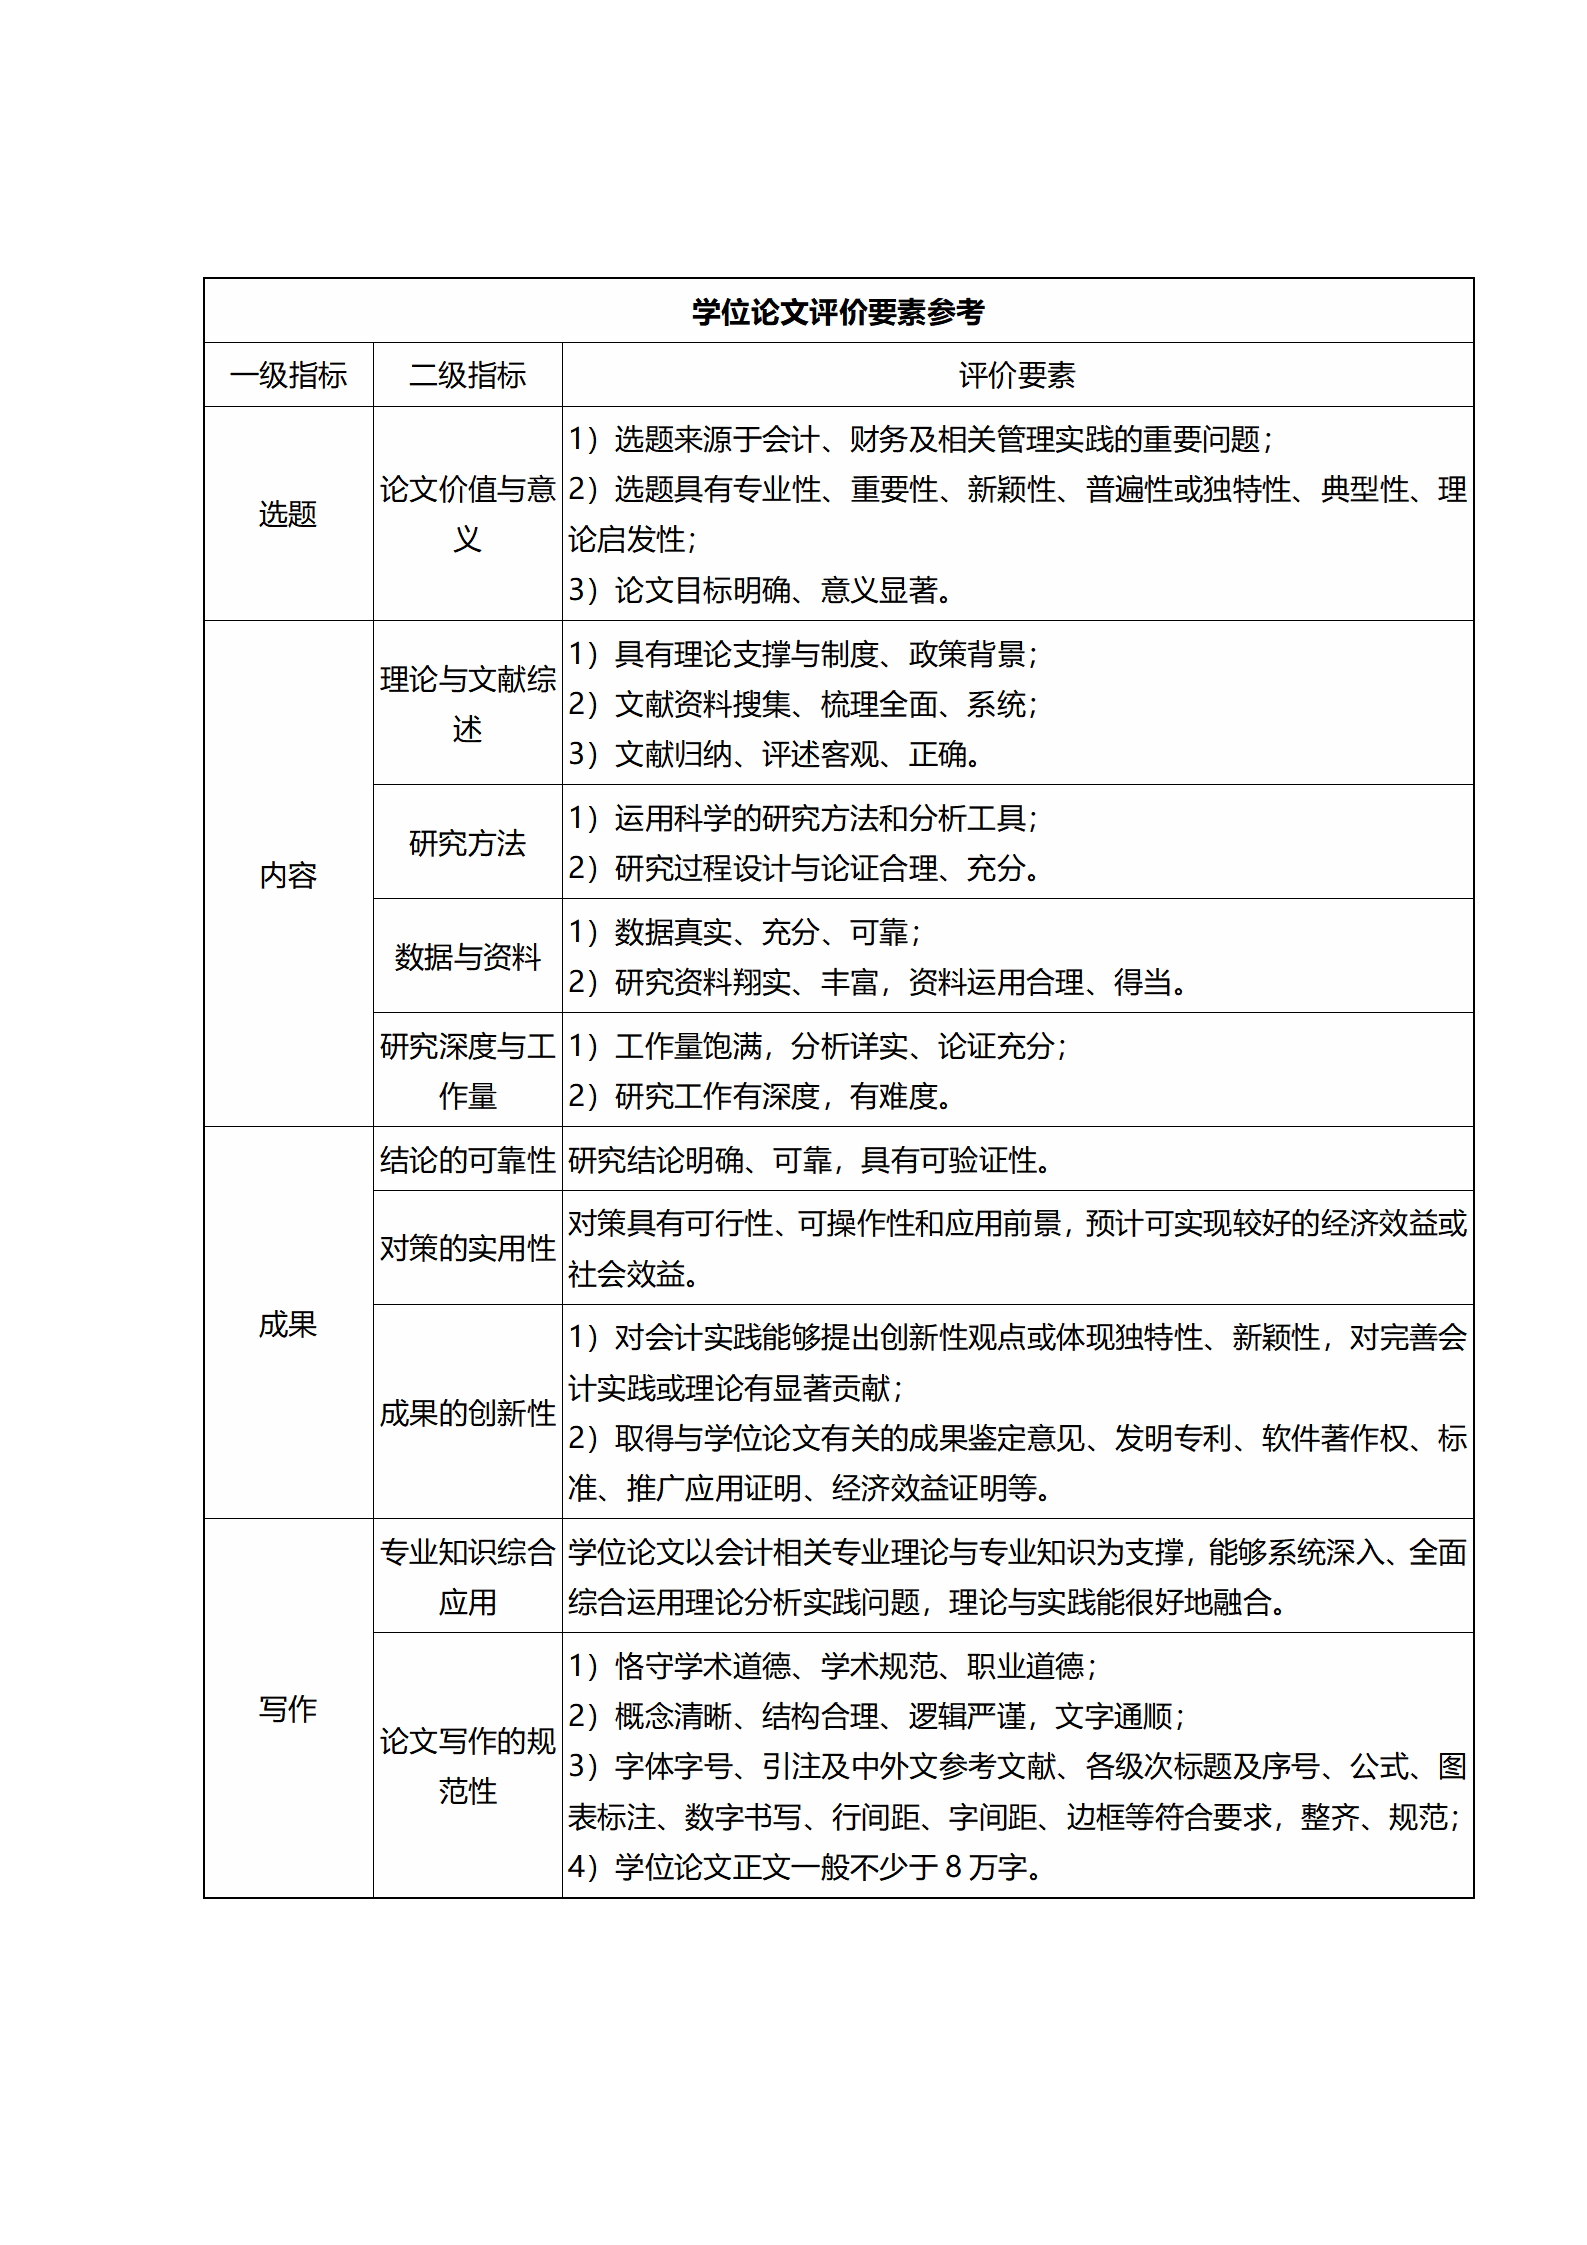
(六)评价要素参考
三、申请学位实践成果基本要求
会计博士专业学位研究生申请学位实践成果包括文字类实践成果(如调研报告、案例分析报告、方案设计等)和非文字类实践成果(如产品设计等)。对于文字类实践成果,学位申请人需提交调研报告、案例分析报告、方案展示和方案设计报告等实践成果;对于非文字类实践成果,学位申请人需在进行产品或其他成果展示基础上提交产品设计报告等实践成果。实践成果中的调研报告、案例分析报告、方案设计报告要求一般不少于8万字,文字复制比应低于15%。实践成果中的产品设计报告要求一般不少于5万字,文字复制比应低于15%。
(一)调研报告
1.来源与形式
调研报告选题应直接来源于会计专业实践领域或会计行业现实以及交叉领域的重要问题,要求调研主题鲜明具体,应有明确的专业、行业、部门、领域等实践背景和重要的社会价值、经济价值及应用价值;问题聚焦且有深度、前沿性和代表性。
调研报告要求学位申请人运用科学规范的调查方法和调研程序,对会计专业实践领域或会计行业现实以及交叉领域的具体事件、政策应用等进行深入调查和系统分析研究,了解其性质、特点、现状及存在的问题,并提出有关决策建言,形成完整的报告,并能为会计相关专业实践问题提供决策参考或政策咨询。学位申请人应立足自身实践和经验积累,运用会计专业相关理论知识,提出有价值的研究问题,通过研究能够揭示若干具有显著推广价值的思路、方法、方案、措施与政策等。
调研报告应体现学位申请人已掌握了坚实全面的会计专业领域相关基础理论和系统深入的专业知识,具有独立承担会计等经济管理类专门技术工作及解决实际问题的能力。
2.内容要求
调研报告须坚持正确政治方向和价值导向;应运用专门知识、专业理论和方法对所调研事件的背景进行系统深入分析;调研内容能全面揭示调研主题所涉及的包括内外部因素在内的各个方面,具有显著的广度和深度;通过调查,采取规范的方法和程序,收集、整理和分析数据,能够系统、规范地呈现调查结果;通过科学分析,得出调研结论;针对结论提出具体解决方案,并鼓励在此基础上对会计专业相关知识进行提炼和创新;并视情况整理调研内容并附于正文之后。
3.规范性要求
实践成果独创性(或创新性)声明。声明中应明确实践成果是学位申请人在导师(组)指导下独立完成的成果,科学严谨,恪守规范。实践成果应符合相关保密规定,知识产权归属清楚,无知识产权纠纷。
调研报告应符合基本的写作规范,使用规范的语言,要求概念准确、逻辑严谨、结构合理、层次分明、表达流畅、图表规范、数据可靠、文献引用规范。
调研报告应内容完整、工作量饱满、分析深入,一般包括但不限于以下内容:
(1)调研问题提出。调研背景与调研的核心问题;研究目的和意义;与调研问题相关的文献梳理与评述;等等。
(2)调研方案设计。确定调研对象、调研时间及地点,拟定调研内容、调研方法、调研过程、问卷设计、访谈提纲等,陈述相关理论基础或会计专业相关领域知识框架。
(3)调研实施内容。组织调研人员,采用有效调查方法,按照计划进度对调研对象实施调研,获取第一手资料。
(4)资料数据处理分析。采用科学合理的方法和技术,对调研获取的第一手资料及各种数据进行处理和科学分析,获得有价值的信息。
(5)调研结果描述和分析。基于调研主题,对调研对象的现状或存在的问题,进行较全面、深入的分析和论证,得出调研结果。
(6)解决问题的办法或举措。分析调研结果应用于实践可能出现的问题,提出具有操作性的对策或建议。
(7)参考文献。
(8)附录。包括调研提纲、访谈提纲、调查问卷、数据处理底稿等学位授予单位要求或学位申请人认为有必要补充说明的资料。
4.创新与贡献要求
调研报告应突出调研设计的科学性,调研过程的完整性和合理性,调研结果的可行性,会计相关专业问题解决方案的针对性和实用性,应为会计行业及相关专业领域的法规制度建设、标准制定等提供决策参考或政策建议。学位申请人通过对调研问题、形成的结论和解决方案进行反思和提炼,应提出创新性观点,对特定领域、特定行业的会计专业实践有重要的指导意义,在会计专业领域有重要的理论价值。
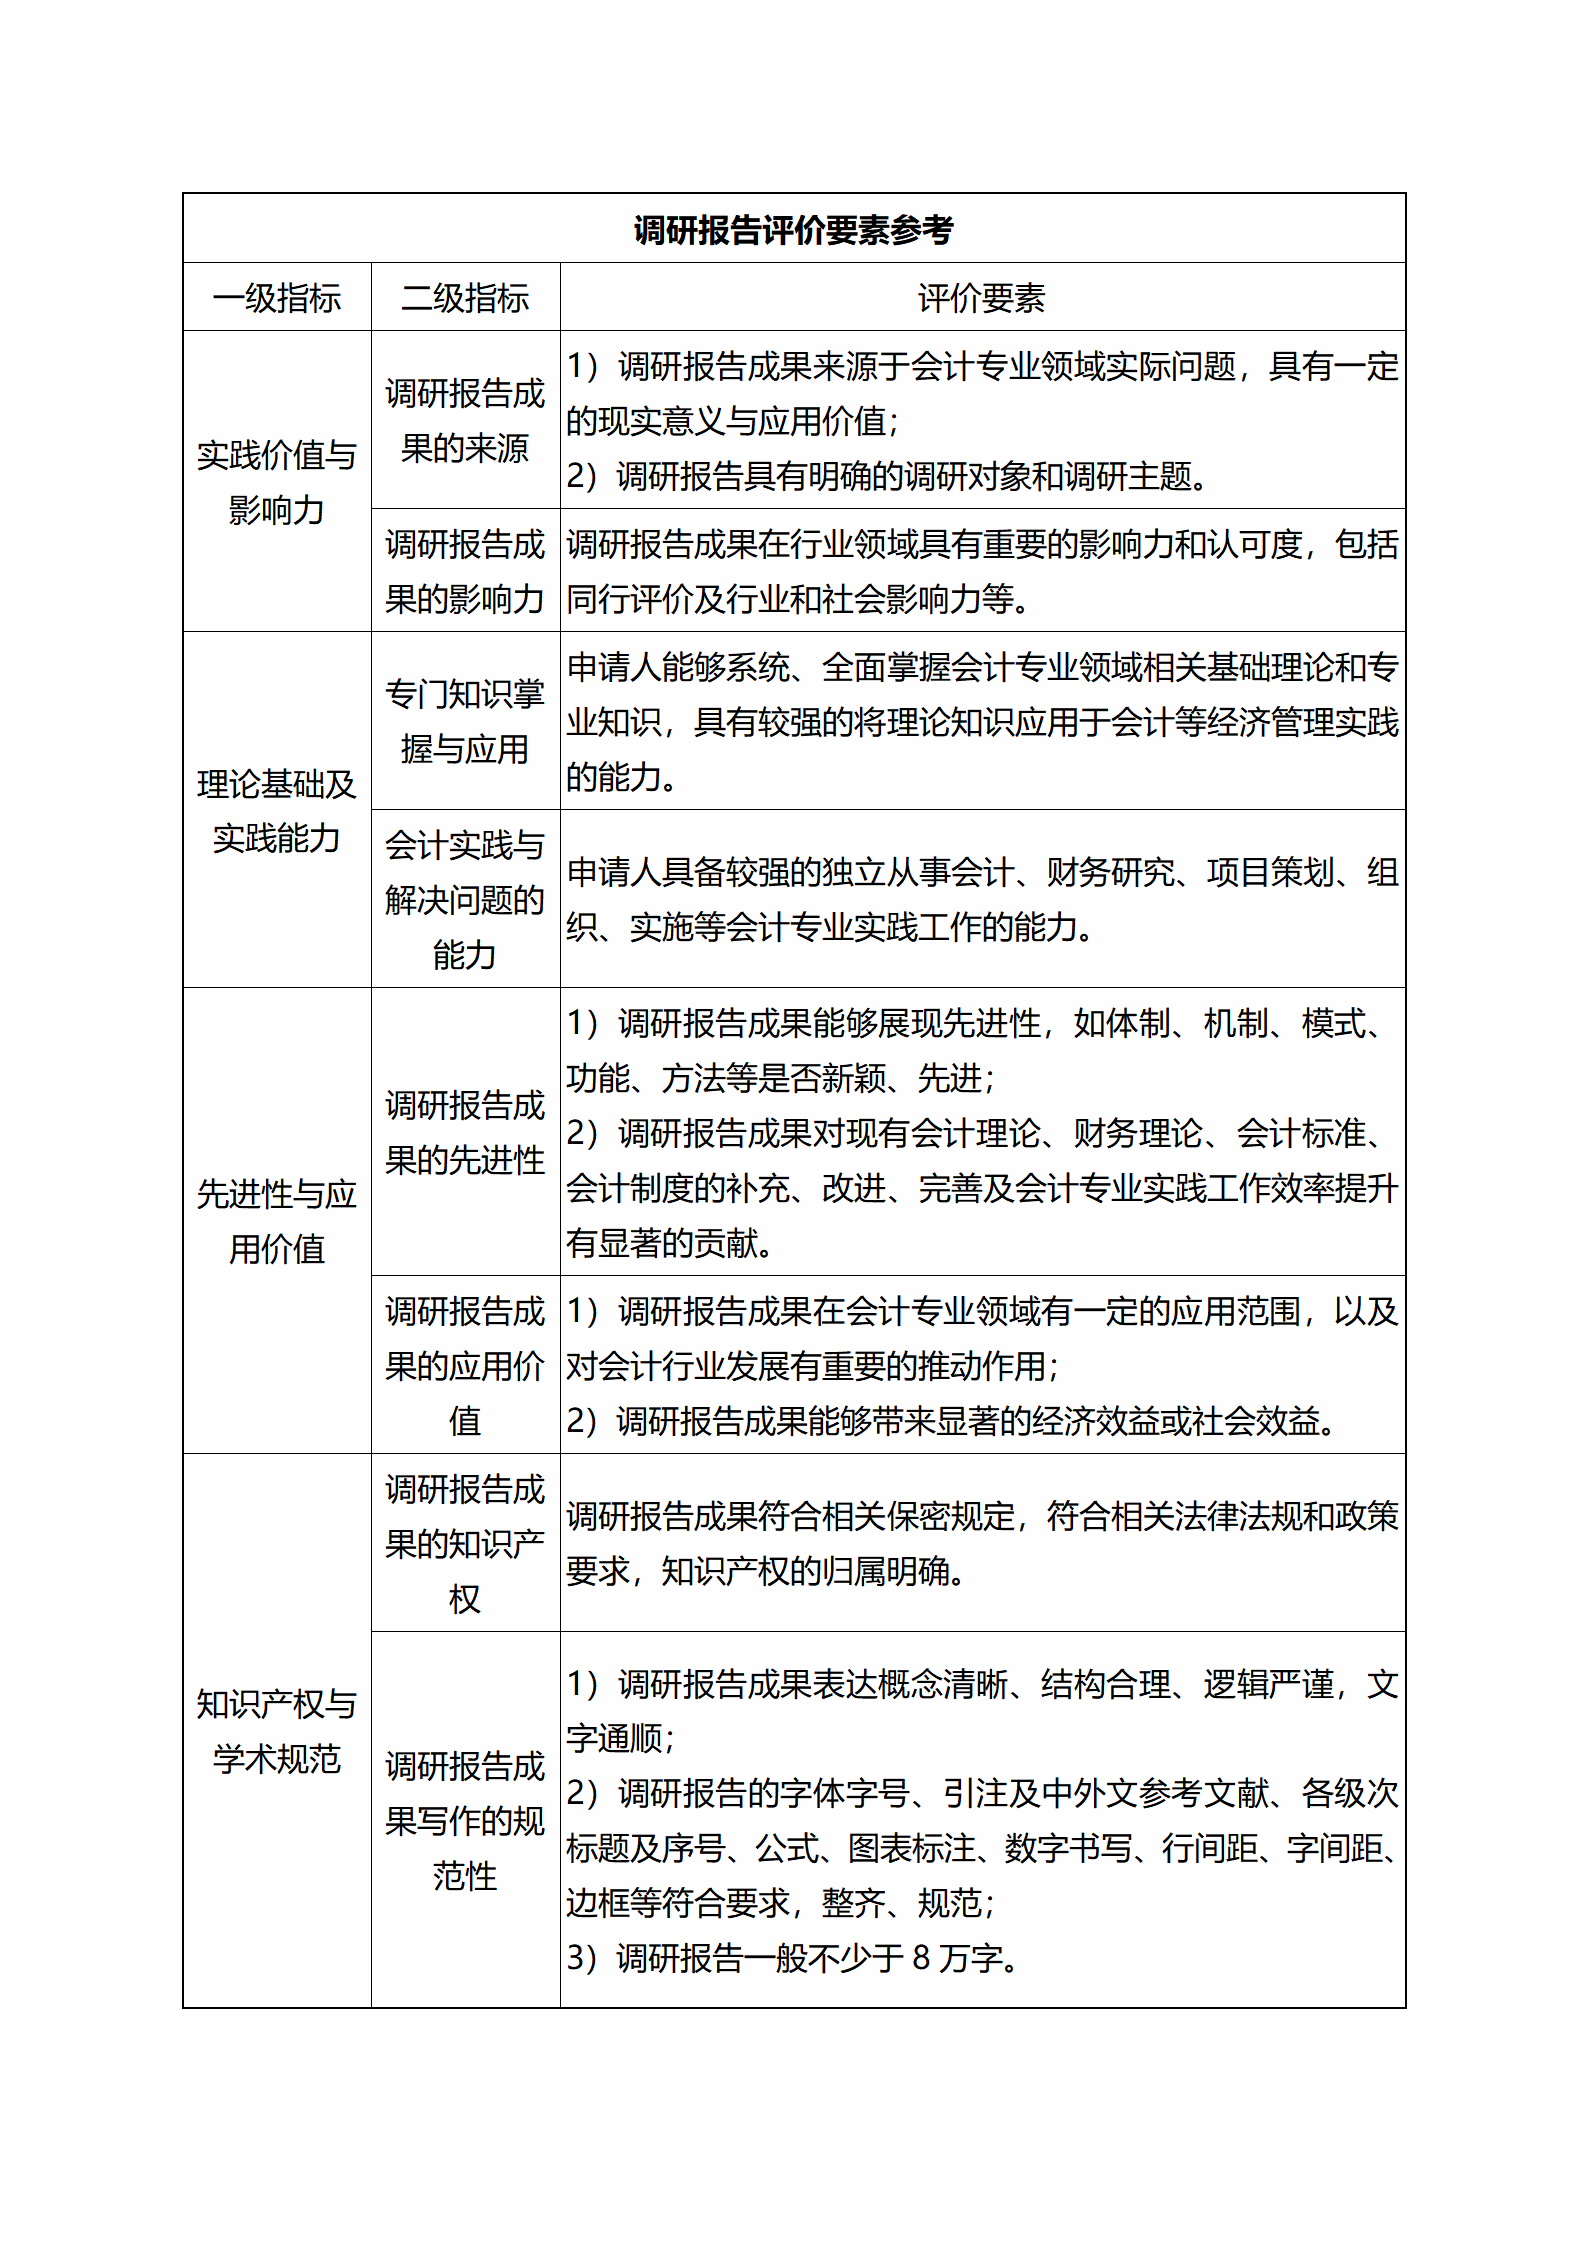
5.评价要素参考
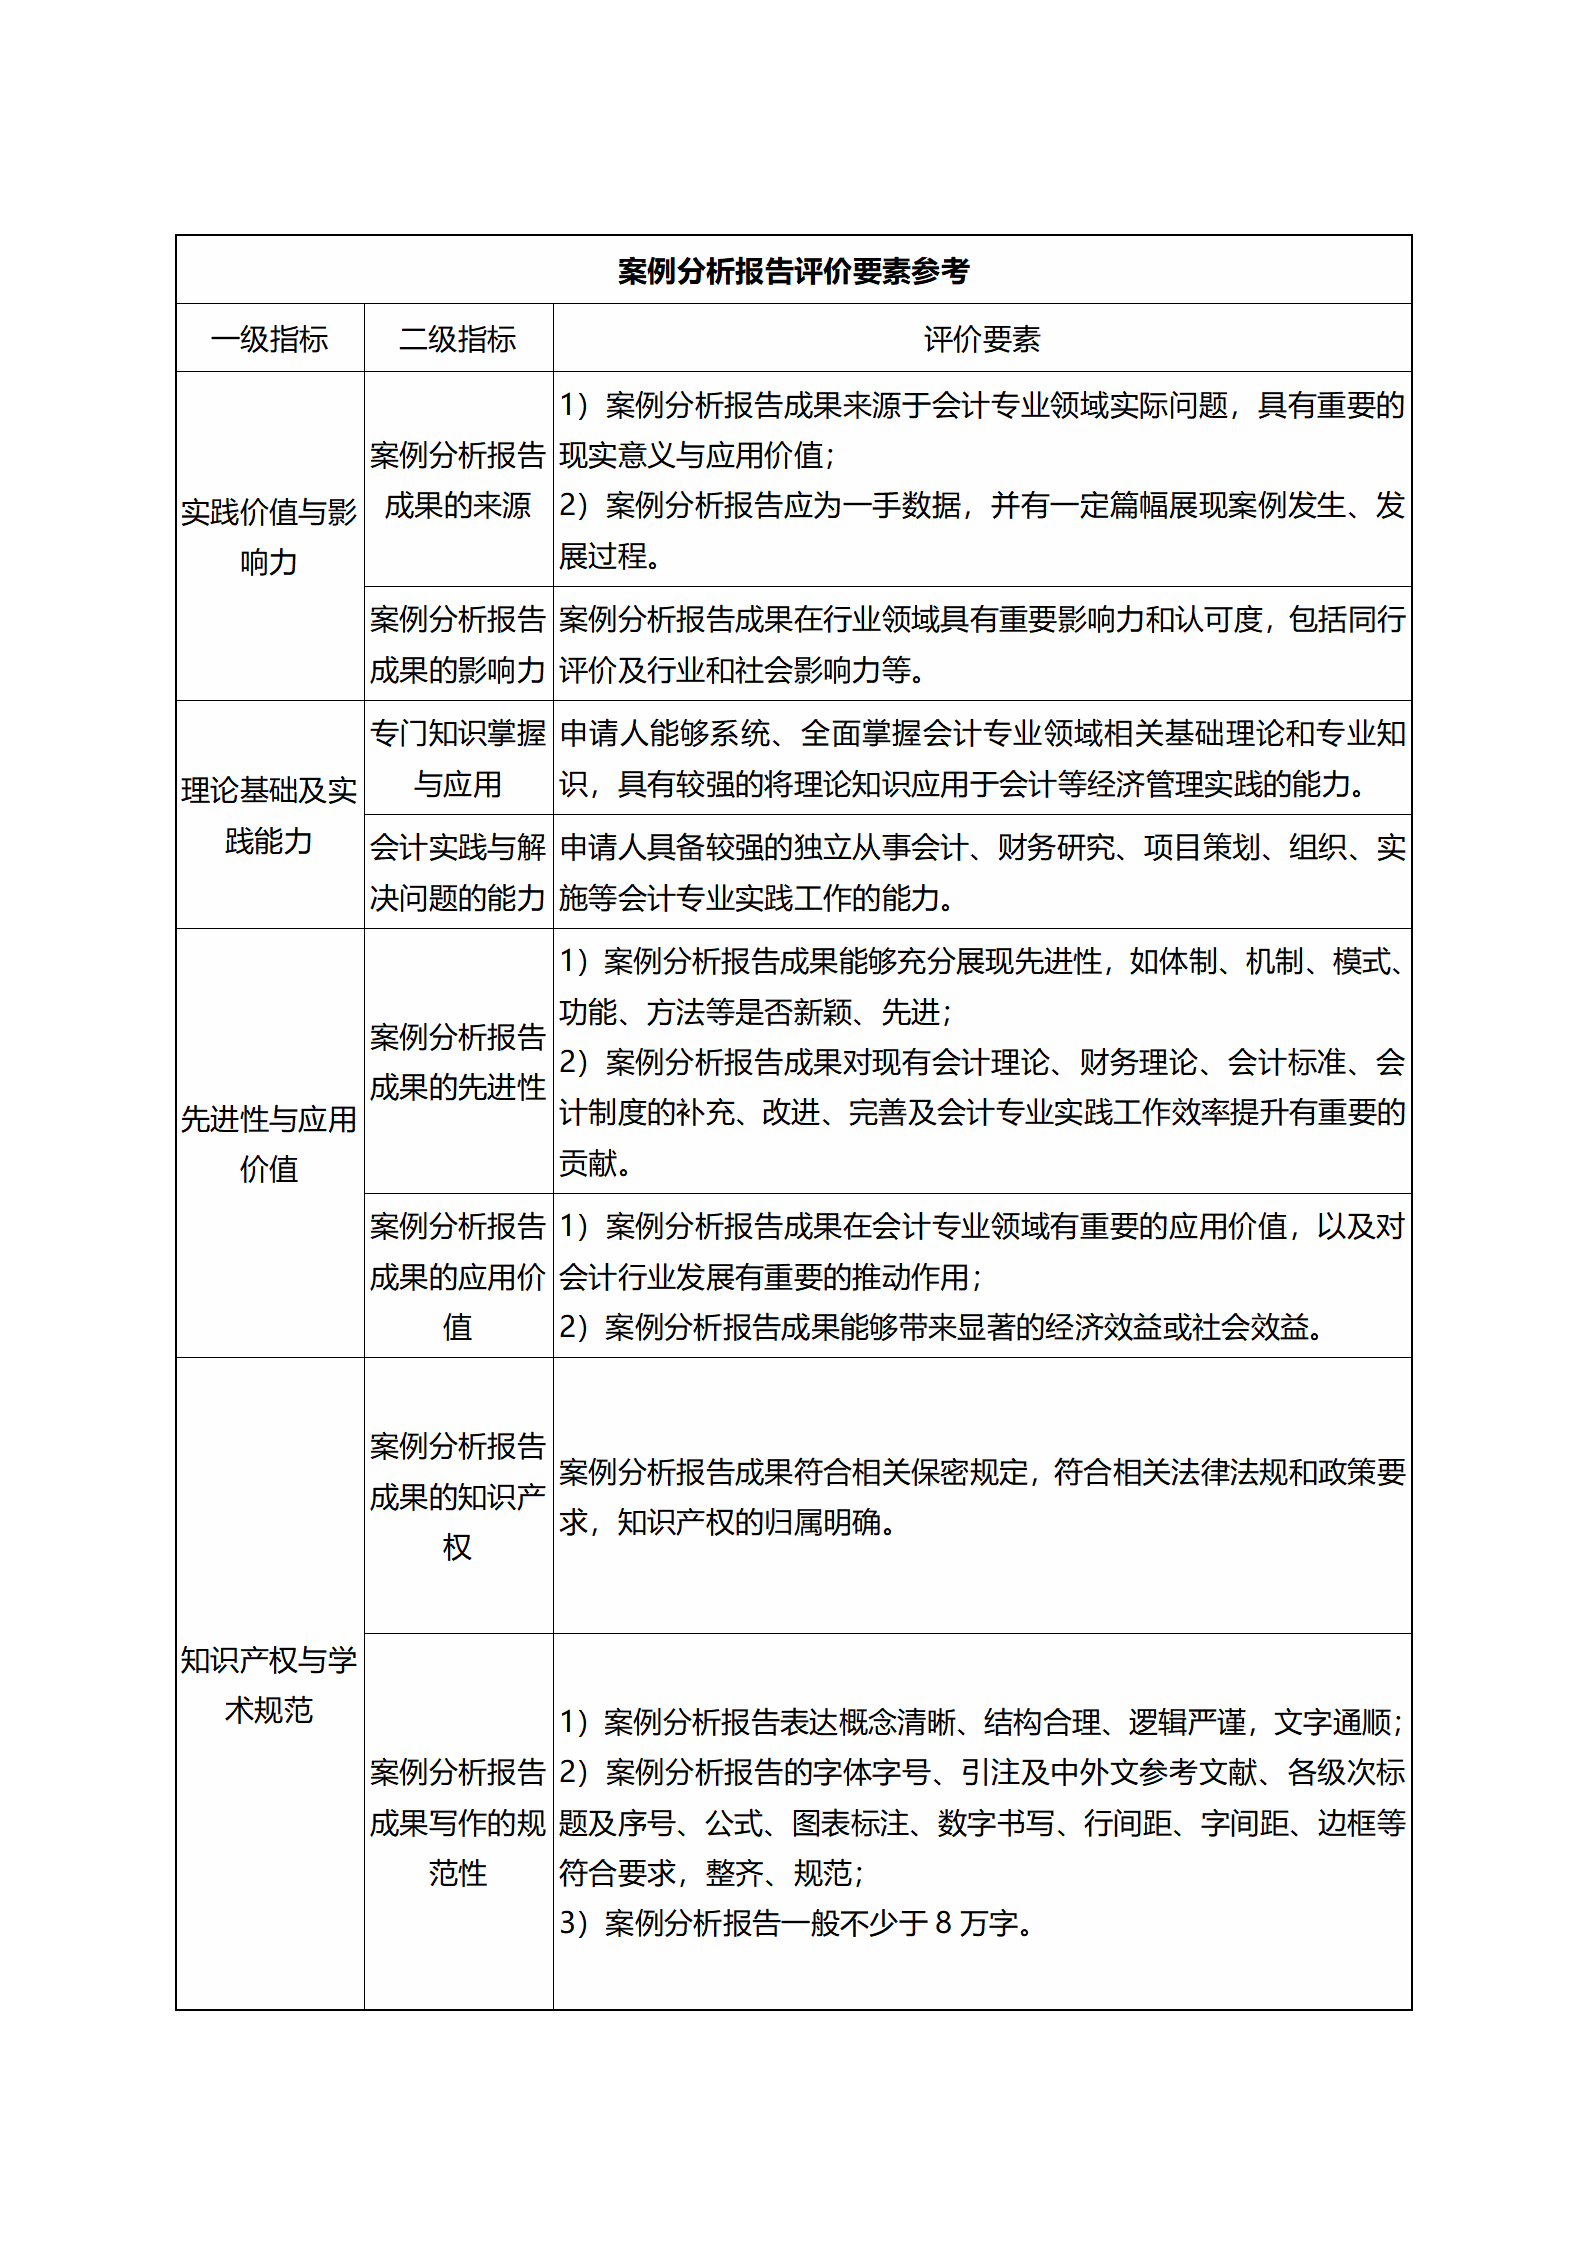
(二)案例分析报告
1.来源与形式
案例分析报告应直接来源于会计专业实践领域的真实、客观且能体现、印证或创新本专业领域相关理论或专业知识的事件,建议采用具有专业性、典型性、新颖性、理论启发性等特点且具有实践价值和可操作性的一手真实案例资料。
案例分析报告通常应用于对企业、社会、政府与非营利组织的会计、财务、审计实践及相关情形的研究。学位申请人应立足自身实践和经验积累,针对会计专业实践领域中的某一特定对象,如个人、组织、群体、事件、现象、政策等,运用会计专业相关理论或知识进行系统深入的分析,以总结具有显著应用价值的客观现象。
案例分析报告应体现学位申请人已掌握了坚实全面的会计专业领域相关基础理论和系统深入的专业知识,具有独立承担会计等经济管理类专门技术工作及解决实际问题的能力。
2.内容要求
案例分析报告须坚持正确政治方向和价值导向;应对案例事件的全貌信息进行系统搜集、整理和处理,将案例信息进行结构化展现,体现可读性;应运用专业知识、相关理论、法规政策、科学方法及分析工具对信息资料进行系统深入的分析、逻辑推理,总结或提出解决问题的具体思路、方法与对策建议;通过对会计专业领域的概念、理论、模型、方法与工具、会计处理、操作实务等专业知识进行合理的反思和提炼,得出创新性观点。对案例分析补充说明的内容,建议附于正文之后。
3.规范性要求
实践成果独创性(或创新性)声明。声明中应明确实践成果是学位申请人在导师(组)指导下独立完成的成果,科学严谨,恪守规范。实践成果符合相关保密规定,知识产权归属清楚,无知识产权纠纷。
案例分析报告应符合基本的写作规范,使用规范的语言,要求概念准确、逻辑严谨、结构合理、层次分明、表达流畅、图表规范、数据可靠、文献引用规范。
案例分析报告应内容完整、工作量饱满、分析深入,一般包括但不限于以下内容:
(1)绪论。案例分析的理论背景、政策与现实背景,研究目的和研究意义,研究方法与分析工具等。
(2)理论基础与文献综述:相关理论介绍,与研究问题相关的文献梳理与评述。
(3)案例选取与资料搜集。案例选择的依据、理由;案例对象基本信息;详尽叙述案例对象的背景、案例主题、发现的问题;本报告需要解决的问题或需要做出的决策。要求呈现出案例发生、发展及现状的全过程。
(4)案例分析与论证。运用会计学及交叉学科的相关理论、方法和技术,多角度地分析案例所反映的主题、问题、过程与结果,评估其优劣成败、利弊得失、成本效益等。对于决策型案例分析,需要展示决策的全过程,以及决策结果。
(5)研究结论与对策建议。概括案例分析报告所应用或印证的主要理论,总结研究问题与研究过程的前沿性,凝练创新性观点,揭示对推动会计专业领域以及会计相关行业发展的贡献;在政策层面对相关问题提出可拓展延伸的建议;对未来提出展望。
(6)参考文献。
(7)附录。包括案例分析数据与数据处理过程等学位授予单位要求或学位申请人认为有必要补充说明的资料。
4.创新与贡献要求
案例分析的问题应具有典型性或可扩展性,结论与建议应具有重要的实践应用价值。学位申请人通过对案例问题、案例分析结果、解决方案和政策建议进行理论反思和提炼,应提出创新性观点,对会计行业或特定领域、特定行业的法规制度建设、标准制定以及会计专业实践有重要的指导意义,在会计专业领域有一定的理论价值与显著的应用价值。
5.评价要素参考
(三)方案设计
1.来源与形式
方案设计是为了达到特定的目标,对构思、材料、过程等因素进行系统整合的实践成果。方案设计应来源于会计专业相关领域的工作实践、业务实践、项目实践中的管理需求,可以是对企业、政府与非营利组织的相关商业、管理、项目、社会活动、财务活动,以及标准、制度等方案的设计,也可以是对已有产品、工艺、技术、管理、项目、商业活动、社会活动、财务活动,以及标准、制度等方案的改进等。
方案设计由“方案展示”和“方案设计报告”两部分组成。会计专业领域的“方案”指学位申请人通过专业实践活动产生的具有实用性、独创性、科学性的智力成果,如会计专业相关领域的解决方案、诊断方案、改进方案、标准(制度)制定方案等。 “方案展示”是对方案内容的简要阐述和展现;“方案设计报告”是对“方案展示”的分析、阐述和说明,应反映方案构思、设计和创作的全过程。
方案设计报告应体现学位申请人已掌握了坚实全面的会计专业领域相关基础理论和系统深入的专业知识,具有独立承担会计等经济管理类专门技术工作及解决实际问题的能力。
2.内容要求
方案设计成果应坚持会计专业相关领域的问题导向与实践需求,研究深入,形式完整,成果实用,能够在会计专业领域充分展现其先进性。
方案设计报告须坚持正确政治方向和价值导向。应运用专门知识、专业理论和方法,对方案的构思设计、创作过程、方案展示与验证等进行分析和阐述;对被诊断对象的诊断过程及发现的问题,提供诊断过程的理论依据、提出诊断方案、改进方案和具体措施;对标准(制度)的制定依据、动因进行论证,提出标准(制度)制定的原则、路径与具体方案。学位申请人应立足自身实践和经验积累,在方案设计基础上对会计专业领域的专门知识进行反思和提炼,凝练创新性观点,以探寻共性的规律或启示。
3.规范性要求
实践成果独创性(或创新性)声明。声明中应明确实践成果是学位申请人在导师(组)指导下独立完成的成果或作为骨干成员完成的成果,科学严谨,恪守规范。若涉及团队工作,申请人必须为骨干成员(排名前2),由项目主研单位出具证明,由申请人提交“参与团队项目工作总结”,明确个人在项目中的角色、职责、贡献及独立完成的内容。实践成果符合相关保密规定,知识产权归属清楚,无知识产权纠纷。
“方案展示”应使用精炼的语言概述和展现方案的主体内容,要求一般不多于1万字。方案设计报告应符合基本的写作规范,使用规范的语言,要求概念准确、逻辑严谨、结构合理、层次分明、表达流畅、图表规范、数据可靠、文献引用规范。
方案设计报告应内容完整、工作量饱满、分析深入,一般包括但不限于以下内容:
(1)引言。方案所涉研究问题的理论背景、现实背景、研究目的和研究意义。
(2)理论基础与文献综述:相关理论介绍,与研究问题相关的文献梳理与评述。
(3)方案概述。详尽叙述方案解决的问题或需要做出的决策。要求呈现出方案研发或创作的全过程。
(4)方案验证。运用会计及交叉学科的相关理论、方法和技术,对方案进行深入、科学的分析,做出充分论证。
(5)结论与展望。概括方案设计报告所应用或印证的主要理论,总结研究问题与研究过程的前沿性,凝练创新性观点,揭示对推动会计专业领域以及会计相关行业发展的贡献;对未来提出展望。
(6)参考文献。
(7)附录。包括学位授予单位要求或学位申请人认为有必要补充说明的资料。
4.创新与贡献要求
方案设计报告的创新与贡献要求包括但不限于以下方面:提出了在会计专业领域具有可推广性的解决方案;或对会计专业实践具有重要的指导意义,具有企业、市场、社会等方面显著的实践价值,以及显著的专业独创性;或在会计专业领域有一定的理论价值与专业前沿性,对会计及相关管理实践有显著的应用价值。方案展示和评鉴的相关资料应真实有效。
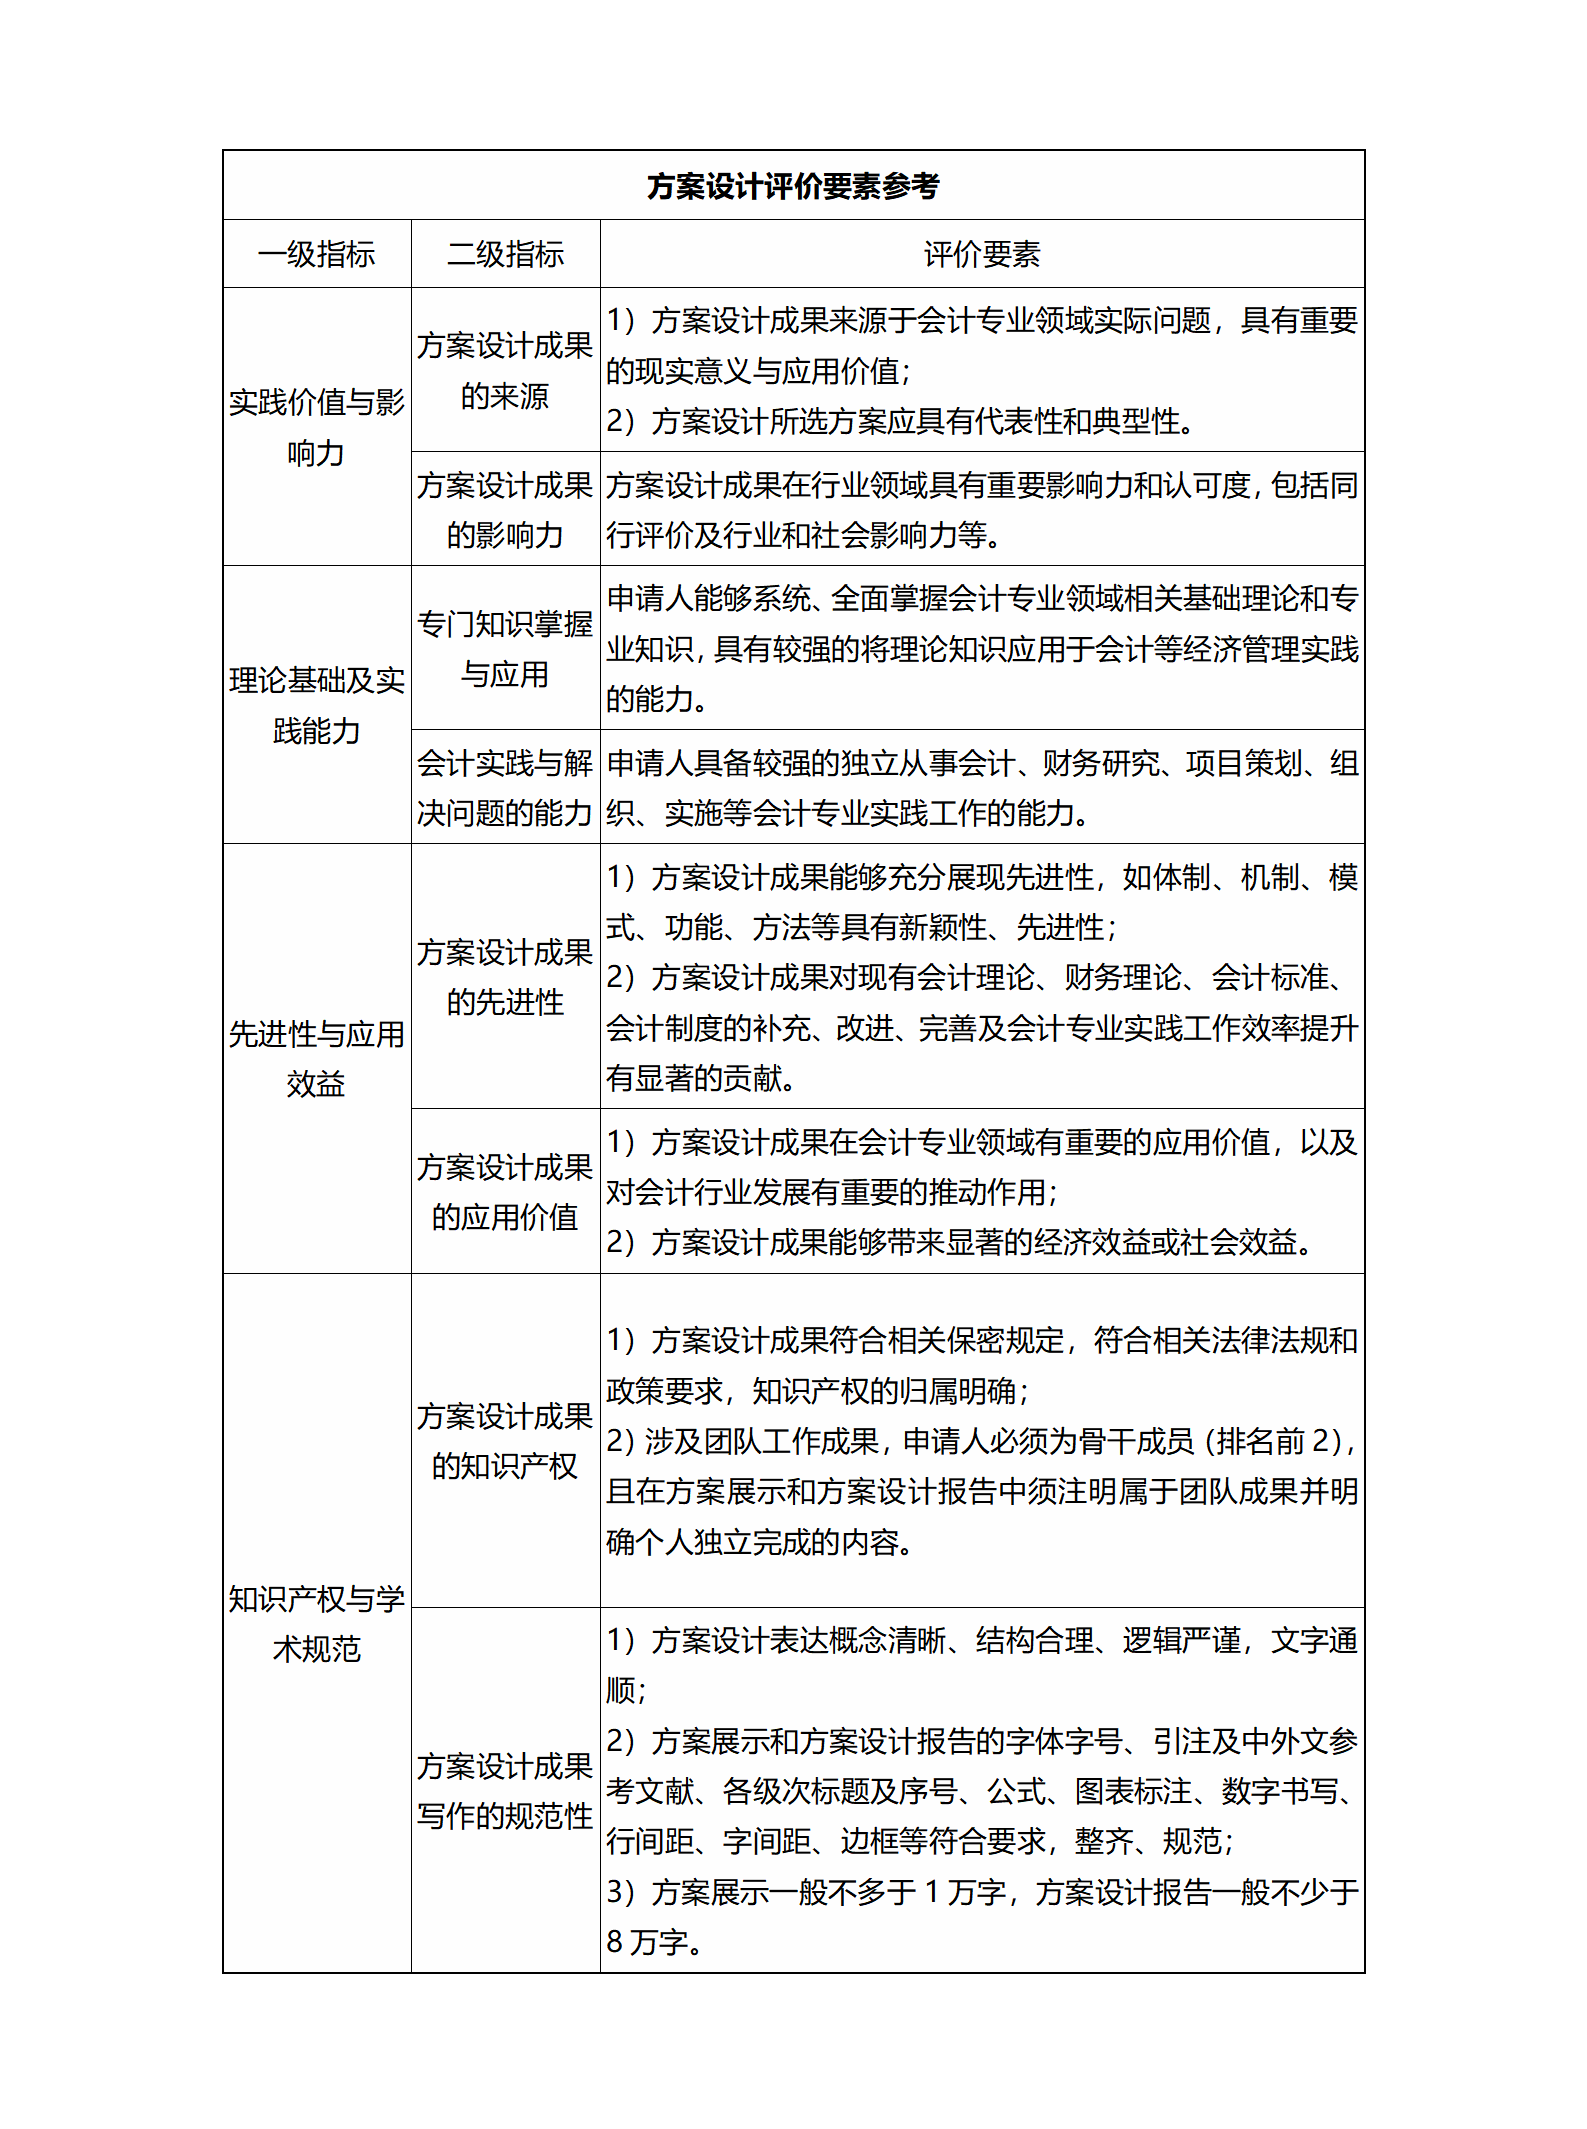
5.评价要素参考
(四)产品设计
1.形式与来源
产品设计是从制订出新产品设计任务书起到设计出产品样品为止的一系列技术工作。产品设计应来源于会计专业相关领域的实践需求,应反映学位申请人对产品的构思和设计的全过程,具有一定的专业独创性、前沿性以及实践应用价值。可以是设计新产品,也可以是对已有产品的结构、性能、外观的改进和改造,以提升产品品质、产品运行效率或提高产品价值。
产品设计由“产品展示”和“产品设计报告”两部分组成。会计专业领域的“产品”指学位申请人通过专业实践活动产生的具有实用性、独创性、科学性的智力成果,如会计工程产品、信息系统(如财务软件)、人工智能产品(如大模型、智能体)等。“产品展示”是对产品内容的展现。“产品设计报告”是对产品的分析、阐述和说明,应反映产品的构思和设计的全过程。
产品设计报告应体现学位申请人已掌握了坚实全面的会计专业领域相关基础理论和系统深入的专业知识,具有独立承担会计等经济管理类专门技术工作及解决实际问题的能力。
2.内容要求
产品设计成果应坚持会计专业相关领域的问题导向与实践需求,研究深入,形式完整,成果实用,能够在会计专业领域充分展现其先进性。
产品设计报告须坚持正确政治方向和价值导向,应运用会计专业知识、相关理论和科学方法,对产品的构思设计、研发或创作过程、成果展示与验证等进行分析和阐述。学位申请人应立足自身实践和经验积累,在产品设计基础上对会计专业领域的专门知识进行反思和提炼,凝练创新性观点,以探寻共性的客观规律或启示。
3.规范性要求
实践成果独创性(或创新性)声明。声明中应明确实践成果是学位申请人在导师(组)指导下独立完成的成果或作为骨干成员完成的成果,科学严谨,恪守规范。若涉及团队工作,申请人必须为骨干成员(排名前2),由项目主研单位出具证明,由申请人提交“参与团队项目工作总结”,明确个人在项目中的角色、职责、贡献及独立完成的内容。实践成果符合相关保密规定,知识产权归属清楚,无知识产权纠纷。
产品设计报告应符合基本的写作规范,使用规范的语言,要求概念准确、逻辑严谨、结构合理、层次分明、表达流畅、图表规范、数据可靠、文献引用规范。
产品设计报告应内容完整、工作量饱满、分析深入,一般包括但不限于以下内容:
(1)引言。产品所涉研究问题的理论背景、现实背景、研究目的和研究意义。
(2)理论基础与文献综述:相关理论介绍,与研究问题相关的文献梳理与评述。
(3)产品构思与研发。详尽叙述产品解决的问题、构思或设计的框架。要求呈现出产品研发或创作的全过程。
(4)产品验证。运用会计及交叉学科的相关理论、方法和技术,对产品进行深入、科学的分析,做出充分论证。
(5)结论与展望。概括产品设计报告所应用或印证的主要理论,总结研究问题与研究过程的前沿性,凝练创新性观点,揭示对推动会计专业领域以及会计相关行业发展的贡献;对未来提出展望。
(6)参考文献。
(7)附录。包括学位授予单位要求或学位申请人认为有必要补充说明的资料。
4.创新与贡献要求
产品设计报告的创新与贡献要求包括但不限于以下方面:设计了可显著提高会计行业工作效率和效益的新产品;产品设计对会计专业实践有重要的指导意义,具有企业、市场、社会等方面显著的实践价值,以及显著的专业独创性;产品设计报告在会计专业领域有一定的理论价值与专业前沿性,对会计及相关管理实践有显著的应用价值。产品展示和评鉴的相关资料应真实有效。
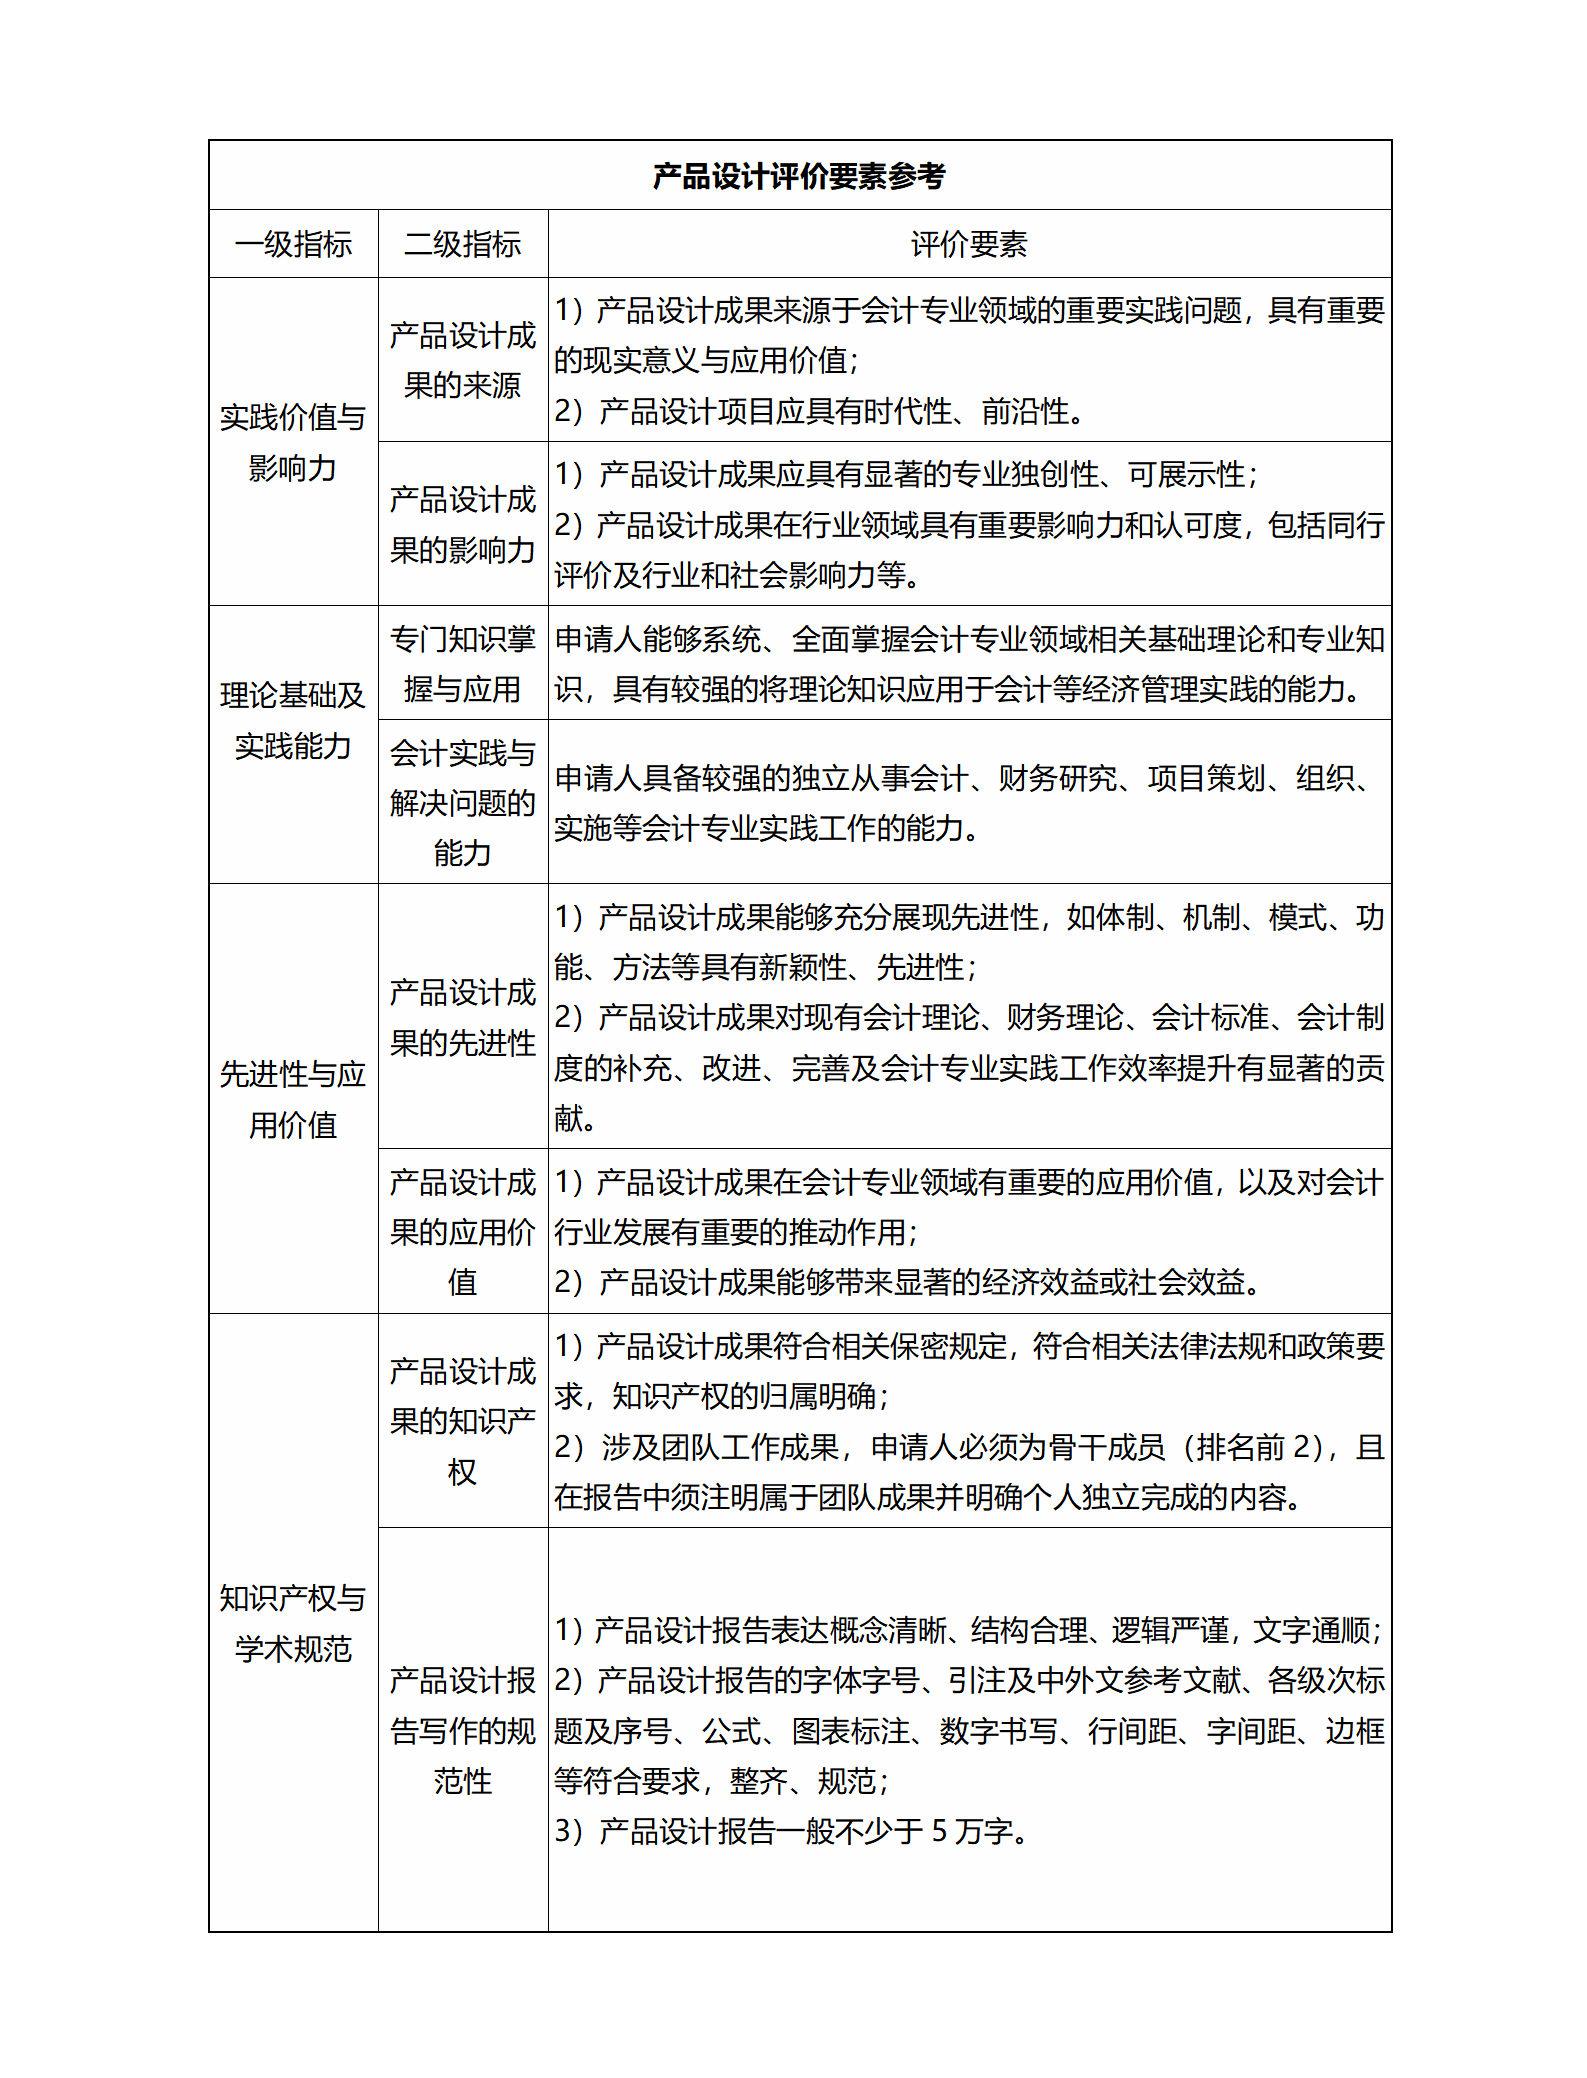
5.评价要素参考
四、其他
全国会计专业学位研究生教育指导委员会负责本要求的宣传推广、解释、迭代更新等工作。
本要求自发布之日起施行。